



Chi lavora nella vendita a domicilio cerca soprattutto di gestire in autonomia il proprio tempo e spesso affianca l’attività a un altro lavoro. È il profilo degli incaricati che emerge dal primo Osservatorio di Univendita-Confcommercio, l’associazione che riunisce le imprese della vendita diretta.
La maggioranza giudica adeguati i guadagni ma per il venditore porta a porta il reddito netto dipende anche dalle regole fiscali, che in taluni casi prevedono provvigioni con ritenuta, contributi INPS e obbligo di partita IVA. La convenienza si misura con un esempio di calcolo.
In sintesi:
- l’Osservatorio Univendita, realizzato con Mercurio Misura a giugno 2026, si basa su 8.425 risposte di incaricati delle aziende associate, in un comparto che secondo l’associazione conta quasi 100mila persone;
- il 56,6% degli intervistati svolge anche un altro lavoro, dipendente o autonomo, e solo il 23,2% considera la vendita diretta la propria attività principale;
- il 91% si dichiara almeno abbastanza soddisfatto, le risposte «molto» e «moltissimo» si attestano al 54,3%;
- fino a 5.000 euro di reddito annuo (circa 6.410 euro di provvigioni) l’incaricato paga solo la ritenuta IRPEF, oltre la soglia scattano contributi INPS e obbligo di partita IVA.
- Osservatorio Univendita: l’identikit degli incaricati
- Flessibilità e conciliazione nella vendita a domicilio
- Vendita diretta come secondo lavoro
- Guadagni nella vendita a domicilio e provvigioni
- Rapporto con i clienti, formazione, digitale
- Tasse per incaricati alla vendita a domicilio
- Calcolo provvigioni: ritenuta, contributi e guadagni netti
Osservatorio Univendita: l’identikit degli incaricati
Il primo Osservatorio Univendita è un’indagine condotta a giugno 2026 con la società di ricerca Mercurio Misura tra gli incaricati delle imprese associate, che hanno restituito 8.425 questionari. Secondo l’associazione il comparto coinvolge quasi 100mila persone e le donne sono quasi il 90% degli incaricati; il segretario generale di Univendita, Marta Gamba, definisce la vendita diretta «un settore etico e meritocratico».
Il campione è composto in larga parte da venditori di lungo corso: il 53,8% opera nel settore da oltre sette anni, il 16,7% da quattro a sette, il 17,4% da uno a tre e il 12,1% da meno di un anno. Tra gli over 55, secondo Univendita, la quota con più di sette anni di anzianità supera il 70%.
Un’indagine rivolta agli incaricati in attività non intercetta chi ha abbandonato dopo pochi mesi: l’alta anzianità media del campione riflette anche questa selezione e descrive l’esperienza di chi ha proseguito il lavoro nelle aziende associate.
Flessibilità e conciliazione nella vendita a domicilio
La conciliazione tra lavoro e vita personale e la gestione autonoma del tempo sono gli aspetti che gli incaricati giudicano più importanti: il 90,6% assegna voto 4 o 5, su una scala da 1 a 5, alla prima e il 90,1% alla seconda. Seguono la possibilità di modulare l’attività nel tempo (86,5%) e l’indipendenza economica (84,6%).
Sul motivo principale della scelta le risposte si dividono di più: prevale la conciliazione con le esigenze personali e familiari con il 31,7%, seguita dall’opportunità di guadagno (28,6%), dalla crescita personale e professionale (18,9%), dalla flessibilità (13,7%) e dalla creazione di una rete sociale (7,1%). Tra gli under 25 la prima motivazione è lo sviluppo di competenze, indicato dal 40,6%.
Vendita diretta come secondo lavoro
Per la maggioranza degli incaricati la vendita diretta si somma a un’altra occupazione: il 56,6% dichiara un altro impiego, diviso tra lavoro dipendente a tempo pieno (21,7%), dipendente part-time (20,7%) e lavoro autonomo (14,1%).
Quanto alla natura dell’impegno, il 42,5% la considera un’integrazione del reddito di un altro lavoro, il 16% un part-time e il 18,3% un impegno saltuario. È l’attività principale per il 23,2%, quota che secondo Univendita sale al 70% tra gli uomini.
Il 43,4% non svolge altri lavori: ne deriva che circa un incaricato su cinque non ha un’altra occupazione e tuttavia non indica la vendita a domicilio come attività principale, un profilo compatibile con chi ha impegni familiari o di studio.
Guadagni nella vendita a domicilio e provvigioni
Il guadagno in rapporto al tempo dedicato è adeguato o soddisfacente per il 63,1% degli incaricati e molto soddisfacente per il 2,9%; per il 34% non è adeguato. Tra gli under 25 la quota dei soddisfatti sale al 73,2%, secondo Univendita. L’Osservatorio non rileva importi in euro: misura la percezione del compenso, che ai sensi dell’art. 4, comma 9, della L. n. 173/2005 è costituito dalle provvigioni sugli affari accettati e andati a buon fine e dipende quindi dalle vendite e dal tempo che ciascuno dedica all’attività.
Sul giudizio complessivo l’associazione indica un 91% di soddisfatti e un 86,2% di incaricati che si sentono valorizzati, percentuali che comprendono chi ha risposto «abbastanza». Considerando solo le risposte «molto» e «moltissimo», la soddisfazione scende al 54,3% e il senso di valorizzazione al 52,4%. Il 60,9% consiglierebbe questo lavoro ad altri e il 42,4% vede prospettive di crescita professionale o economica.
Rispetto ad altre opportunità lavorative, la vendita diretta è più soddisfacente per il 26,7%, in linea per il 55,6% e meno soddisfacente per il 17,7%. Il 72,6% ritiene che nel settore uomini e donne abbiano pari opportunità di guadagno, il 7,7% lo esclude e il 19,8% non sa rispondere.
Rapporto con i clienti, formazione, digitale
Il rapporto di fiducia con i clienti è il tratto su cui gli incaricati concordano di più: il 93,7% dichiara che si crea spesso e l’84,5% si sente un punto di riferimento per chi acquista. Per il futuro del settore la relazione con il cliente è indicata dal 70,3% e la digitalizzazione dal 12,9%, anche se lo smartphone è già uno strumento di lavoro per l’89,2% e il 78% usa strumenti digitali con regolarità o ogni giorno.
La formazione gratuita offerta dalle aziende è giudicata utile dall’81,6%, con contenuti sbilanciati: l’83,6% dà voto 4 o 5 alla formazione sul prodotto e il 75,1% a quella sulle tecniche di vendita, mentre per l’educazione finanziaria la quota si ferma al 42,9%. Sono le conoscenze necessarie per gestire ritenute, contributi INPS e partita IVA.
Tasse per incaricati alla vendita a domicilio
Le provvigioni dell’incaricato alle vendite a domicilio subiscono una ritenuta a titolo d’imposta pari all’aliquota del primo scaglione IRPEF, il 23%, calcolata sul 78% dell’importo, perché il restante 22% è una deduzione forfetaria delle spese. La regola è nell’art. 39, comma 6, del D.Lgs. n. 33/2025, il Testo unico versamenti e riscossione che ha sostituito l’art. 25-bis del DPR n. 600/1973: l’impresa trattiene l’imposta e il prelievo IRPEF su quelle somme è definitivo.
Fino a 5.000 euro di reddito annuo, cioè circa 6.410 euro di provvigioni lorde, l’attività dell’incaricato senza vincolo di subordinazione ha natura occasionale ai sensi dell’art. 3, comma 4, della L. n. 173/2005. L’incarico va provato per iscritto e l’impresa rilascia il tesserino di riconoscimento previsto dall’art. 19 del D.Lgs. n. 114/1998.
Le aziende non effettuano la comunicazione preventiva dei lavoratori autonomi occasionali, perché il reddito dell’incaricato rientra tra i redditi diversi da attività commerciale.
| Redditi dell’incaricato | Tasse, contributi e partita IVA |
|---|---|
| Reddito annuo fino a 5.000 euro | Solo la ritenuta IRPEF a titolo d’imposta (art. 39, comma 6, D.Lgs. n. 33/2025); nessun contributo INPS (art. 44, comma 2, DL n. 269/2003) e nessuna partita IVA (risoluzione Agenzia delle Entrate n. 18/E del 27 gennaio 2006) |
| Reddito oltre 5.000 euro, senza altra copertura previdenziale | Ritenuta IRPEF e contributi alla Gestione Separata al 33,72% sulla quota di reddito oltre la soglia (circolare INPS n. 103 del 6 luglio 2004; circolare INPS n. 8 del 3 febbraio 2026) |
| Reddito oltre 5.000 euro, con altro lavoro o pensione | Ritenuta IRPEF e contributi alla Gestione Separata al 24% sulla quota di reddito oltre la soglia (circolare INPS n. 8 del 3 febbraio 2026) |
| Primo incasso che porta il reddito oltre 5.000 euro | Obbligo di partita IVA, con il termine per la dichiarazione di inizio attività che decorre da quell’operazione (risoluzione Agenzia delle Entrate n. 18/E del 27 gennaio 2006) |
L’iscrizione alla Gestione Separata INPS riguarda solo la parte di reddito che eccede i 5.000 euro, considerata dall’INPS una fascia di esenzione. Le aliquote sono quelle fissate per il 2026 dalla circolare INPS n. 8 del 3 febbraio 2026, che classifica gli incaricati come venditori porta a porta: il contributo è per un terzo a carico dell’incaricato e per due terzi dell’impresa, che lo versa entro il 16 del mese successivo al pagamento. Chi lavora per più aziende deve comunicare a ciascuna il superamento della soglia.
Per la partita IVA l’Agenzia delle Entrate ha chiarito che il limite si riferisce al reddito e non al volume d’affari: la dichiarazione di inizio attività va presentata entro 30 giorni dalla prima operazione oltre soglia, ai sensi dell’art. 35 del DPR n. 633/1972, con le modalità previste per aprire la partita IVA.
Calcolo provvigioni: ritenuta, contributi e guadagni netti
Prendendo ad esempio 9.000 euro di provvigioni lorde in un anno, un’incaricato senza altra copertura previdenziale incassa al netto 7.158,35 euro, dopo 1.614,60 euro di ritenuta IRPEF e 227,05 euro di contributi a suo carico.
Ecco la simulazione dei guadagni nella stima effettuata da PMI.it:
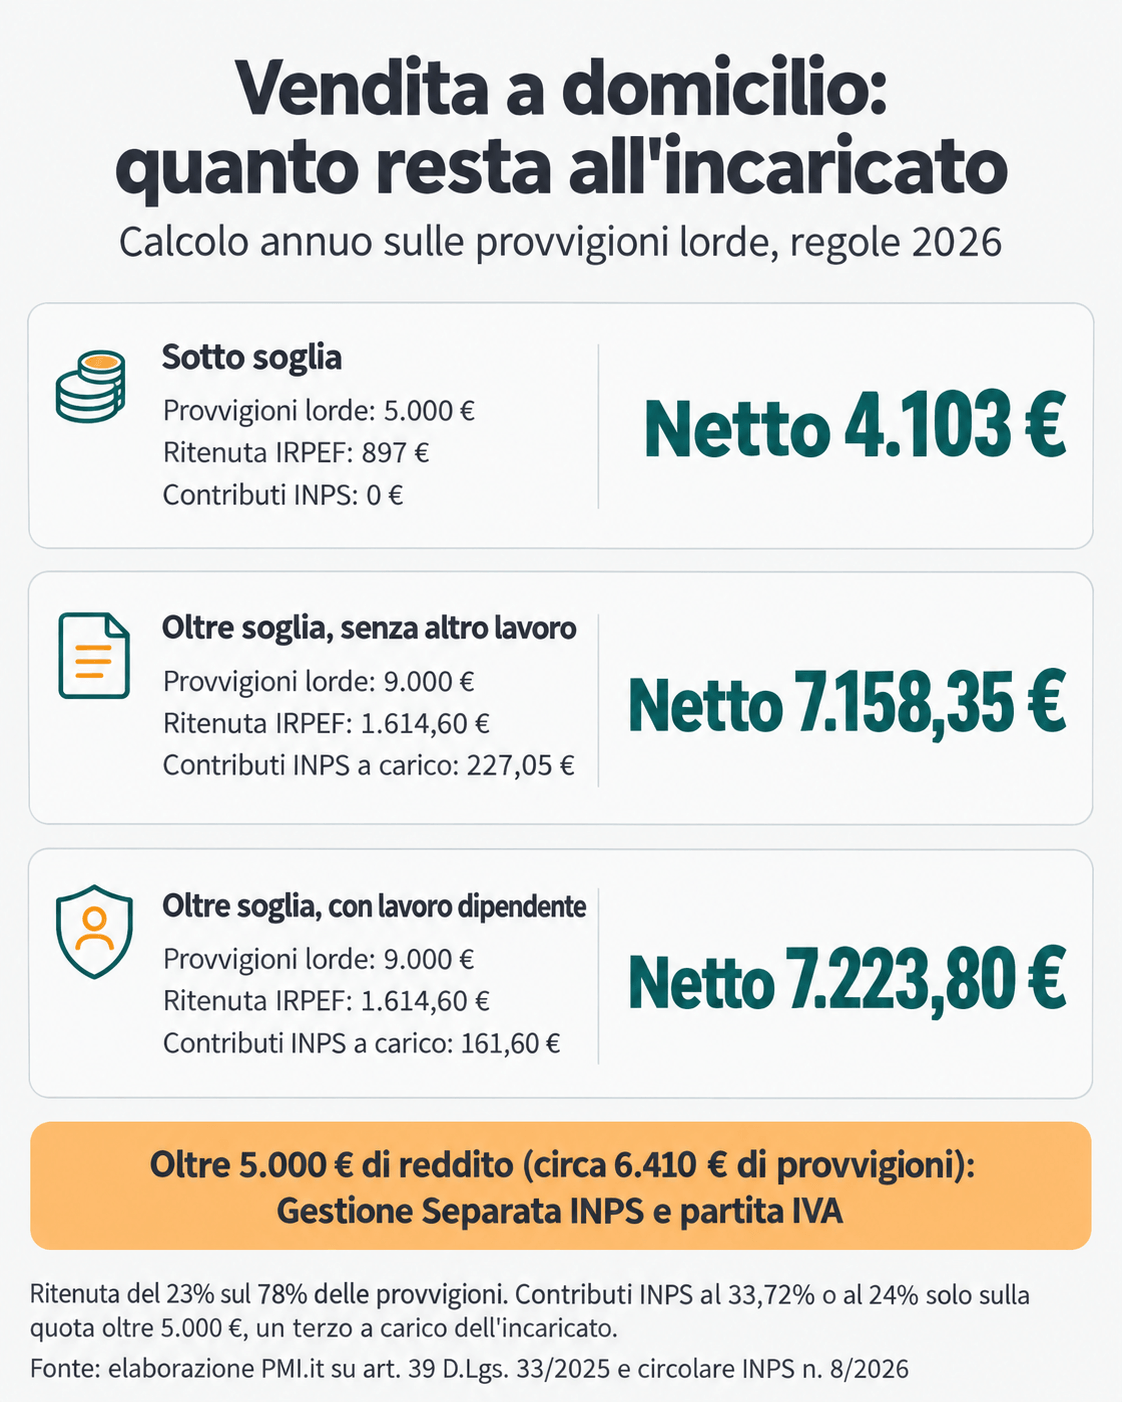
In tabella sono quantificati tutti gli importi delle tasse dovute e del netto che rimane all’incaricato in base all’esempio riportato nell’infografica.
| Voce | Importo |
|---|---|
| Provvigioni lorde annue | 9.000,00 euro |
| Reddito dopo la deduzione forfetaria | 7.020,00 euro |
| Ritenuta IRPEF a titolo d’imposta | 1.614,60 euro |
| Reddito oltre la fascia di esenzione INPS | 2.020,00 euro |
| Contributi Gestione Separata totali | 681,14 euro |
| Contributi a carico dell’incaricata | 227,05 euro |
| Contributi a carico dell’impresa | 454,10 euro |
| Netto per l’incaricato | 7.158,35 euro |
Se l’incaricato ha anche un impiego dipendente, come oltre quattro intervistati su dieci nell’Osservatorio, l’aliquota ridotta porta i contributi totali a 484,80 euro e la quota a suo carico a 161,60 euro: il netto sale a 7.223,80 euro. Con 5.000 euro di provvigioni, sotto la soglia, l’incaricata paga solo la ritenuta di 897 euro e incassa 4.103 euro.
Il calcolo non comprende l’IVA, dovuta dopo l’apertura della partita IVA, e presuppone un’unica impresa committente nell’anno.


