




L’accelerazione dei prezzi di settembre alza la stima sull’aumento per rivalutazione delle pensioni 2027: con l’inflazione generale salita al livello più alto da tre anni, l’indice FOI su cui si calcola la perequazione si avvia verso una crescita media annua del 2,9%, due decimi sopra la stima basata sui dati di agosto.
Il FOI definitivo di settembre arriva a metà ottobre, poi la percentuale ufficiale sarà calcolata nel consueto decreto del Ministero dell’Economia a novembre. Intanto la spesa per l’adeguamento degli assegni è entrata nel confronto fra Governo e Commissione europea: Giorgia Meloni l’ha indicata a Ursula von der Leyen come il caso più evidente di spesa trascinata dall’inflazione.
Una parte dell’aumento se ne va in IRPEF: la tabella al netto indica quanto arriva nel cedolino per ciascun importo. Nel cedolino pensione di gennaio 2027 non dovrebbe esserci invece alcun conguaglio sul 2026.
In sintesi:
- l’indice FOI senza tabacchi, su cui si calcola la rivalutazione delle pensioni, vale 103,7 ad agosto (base 2025=100), con un aumento dello 0,6% su luglio;
- la stima PMI.it sugli indici FOI colloca la perequazione fra il 2,8% e il 3,1% dopo la stima preliminare di settembre, mentre l’inflazione acquisita del 3,1% diffusa dall’Istat il 30 settembre riguarda l’indice generale NIC;
- al netto dell’IRPEF, su una pensione lorda di 2.000 euro al mese l’aumento di 58 euro si riduce a circa 41 euro, addizionali escluse;
- la percentuale ufficiale arriva con il decreto MEF nella seconda metà di novembre e si applica in via provvisoria dal cedolino di gennaio;
- il conguaglio di gennaio 2027 sulla rivalutazione applicata nel 2026 è stimato pari a zero, perché l’1,4% provvisorio coincide con la variazione media del FOI 2025 certificata dall’Istat.
- Inflazione acquisita 2026, i dati Istat di settembre
- Il calcolo per la perequazione delle pensioni
- Rivalutazione pensioni 2027, quando esce
- Fasce di perequazione 2027: soglie e scaglioni
- Aumento pensioni 2027, stime per importi di pensione
- Tabella aumento pensioni 2027 al netto IRPEF
- Conguaglio nel cedolino di gennaio 2027
- Pensioni al minimo 2027 e incremento aggiuntivo
Inflazione acquisita 2026, i dati Istat di settembre
Secondo la stima preliminare diffusa dall’Istat il 30 settembre 2026, a settembre l’inflazione misurata dall’indice generale NIC è salita dello 0,7% su agosto e del 4,2% su settembre 2025. L’accelerazione dal 3,3% di agosto arriva ancora dall’energia: gli energetici regolamentati salgono al 25,9% annuo e quelli non regolamentati al 22,2%, con la benzina a +21,8% e il gasolio per auto a +34,9%. Il carrello della spesa passa all’1,7% e l’inflazione di fondo all’1,7%, in linea con le tendenze descritte nei dati sull’inflazione di settembre.
L’inflazione acquisita 2026 diffusa dall’Istat sale al 3,1% per l’indice generale ed è ferma all’1,9% per la componente di fondo, cioè la crescita media dell’anno se i prezzi non variassero fino a dicembre. Il Documento di finanza pubblica approvato dal Governo ad aprile indicava per il 2026 un’inflazione del 2,8%. Le simulazioni sull’aumento delle pensioni 2027 circolate a inizio settembre hanno applicato agli assegni il 2,9%, che però misura un indice diverso da quello previsto per la perequazione.
Con l’inflazione sopra le previsioni cresce anche il costo della rivalutazione per lo Stato. L’Osservatorio INPS sul Casellario dei pensionati calcola in 364.132 milioni di euro l’importo annuo delle prestazioni pensionistiche vigenti al 31 dicembre 2024, ultimo dato disponibile: un adeguamento del 2,9% applicato per intero a quella spesa varrebbe circa 10,6 miliardi di euro, al lordo dell’IRPEF che torna all’erario. Le riduzioni al 90% e al 75% sulle quote oltre quattro e cinque volte il minimo abbassano il conto, mentre la base 2024, inferiore alla spesa in pagamento oggi, lo sottostima.
Nella lettera inviata il 1° ottobre 2026 alla presidente della Commissione europea Ursula von der Leyen, la presidente del Consiglio Giorgia Meloni cita i pagamenti pensionistici come «l’esempio più significativo» di spesa legata ai prezzi al consumo e chiede che la Commissione ne tenga conto nel valutare il rispetto della regola sulla spesa netta, il tetto di crescita fissato in termini nominali che delimita i margini della Manovra 2027. La Commissione ha replicato di aver già concesso maggiore flessibilità agli Stati membri.
Il calcolo per la perequazione delle pensioni
La perequazione delle pensioni si calcola sull’indice FOI, quello dei prezzi per le famiglie di operai e impiegati al netto dei tabacchi: il decreto interministeriale che ogni anno attua l’art. 11, comma 1, del D.Lgs. 30 dicembre 1992, n. 503 recepisce la sua variazione media annua comunicata dall’Istat. Ad agosto il FOI vale 103,7 (base 2025=100), con un aumento dello 0,6% su luglio e del 3,4% su agosto 2025. È il primo mese dell’anno in cui cresce più dell’indice generale: da gennaio a luglio era sempre cresciuto meno, dallo 0,8% contro l’1,0% di gennaio al 2,8% contro il 2,9% di luglio.
Per il FOI l’Istat non pubblica l’inflazione acquisita. Con il metodo che l’Istituto applica all’indice generale, mantenendo l’indice di agosto fermo fino a dicembre e confrontando la media dei dodici mesi con quella del 2025, pari a 100 nella nuova base, la media FOI 2026 risulterebbe superiore del 2,7%. Applicato agli indici NIC di agosto, lo stesso calcolo restituisce esattamente il 2,9% allora diffuso dall’Istat, e con l’indice provvisorio di settembre il 3,1% attuale.
| Mese 2026 | Indice FOI senza tabacchi (base 2025=100) |
|---|---|
| Gennaio | 100,4 |
| Febbraio | 100,9 |
| Marzo | 101,5 |
| Aprile | 102,5 |
| Maggio | 102,8 |
| Giugno | 102,8 |
| Luglio | 103,1 |
| Agosto | 103,7 |
Rivalutazione pensioni 2027, quando esce
La rivalutazione delle pensioni 2027 sarà fissata dal decreto del Ministero dell’Economia nella seconda metà di novembre, sulla variazione media del FOI che l’Istat comunica a inizio mese: dati definitivi fino a settembre e stime dell’Istituto per ottobre, novembre e dicembre. La percentuale si applica in via provvisoria dal cedolino di gennaio; il dato annuale definitivo del 2026 esce a metà gennaio 2027 con il comunicato sui prezzi di dicembre, e le eventuali differenze vanno a conguaglio a gennaio 2028.
Il FOI definitivo di settembre, atteso il 16 ottobre, è il primo dato che modifica la stima, perché la rilevazione preliminare del 30 settembre riguarda solo gli indici NIC e IPCA. Nel ciclo precedente l’Istat ha trasmesso i dati al Ministero il 3 novembre 2025 e il decreto del 19 novembre 2025 ha fissato l’1,4% con stime del -0,2%, -0,1% e +0,1% per l’ultimo trimestre; i valori effettivi sono stati -0,2%, -0,1% e +0,2%, e la media definitiva ha confermato l’1,4%.
Dopo la stima preliminare, che per l’indice generale segna +0,7% su agosto, gli scenari di rivalutazione dipendono dal FOI di settembre, che nel 2026 si è scostato dall’indice generale fino a due decimi di punto al mese, e dall’andamento di fine anno:
- con il FOI in aumento dello 0,5% a settembre e variazioni uguali a quelle di ottobre-dicembre 2025, pari a -0,2%, -0,1% e +0,2%, la media FOI 2026 crescerebbe del 2,8%;
- con il FOI in aumento dello 0,7% a settembre, come l’indice generale, e fermo fino a dicembre crescerebbe del 2,9%;
- con il FOI in aumento dello 0,9% a settembre e dello 0,2% al mese fino a dicembre crescerebbe del 3,1%.
Lo scenario al 2,6% calcolato con i dati di agosto presupponeva un calo dell’indice a settembre ed è superato dalla stima preliminare dell’Istat.
Fasce di perequazione 2027: soglie e scaglioni
Il calcolo della rivalutazione 2027 avviene per scaglioni di importo, con un’aliquota diversa per ciascuna fascia dell’assegno. Lo stabilisce l’art. 1, comma 478, della Legge 27 dicembre 2019, n. 160, che rinvia al meccanismo dell’art. 34, comma 1, della Legge 23 dicembre 1998, n. 448: adeguamento pieno fino a quattro volte il trattamento minimo, al 90% fra quattro e cinque volte, al 75% sulla parte eccedente. In pratica la riduzione colpisce solo la quota di assegno che supera ciascuna soglia.
Nel 2023 e nel 2024 valeva il criterio dell’importo complessivo, che assegnava una sola percentuale ridotta a tutto l’assegno; la Corte costituzionale (sent. n. 52/2026, depositata il 16 aprile 2026) ha dichiarato non fondate le questioni sollevate su quella disciplina. Poiché le soglie si misurano sul minimo dell’anno precedente, nel 2027 le fasce di perequazione si calcolano su 611,85 euro: quattro volte il minimo valgono 2.447,40 euro mensili, cinque volte 3.059,25 euro.
Aumento pensioni 2027, stime per importi di pensione
L’aumento delle pensioni 2027 cresce meno che proporzionalmente all’importo, perché solo le quote oltre le soglie subiscono la riduzione al 90% e al 75%. La tabella indica per ogni importo la forchetta fra lo scenario al 2,8% e quello al 3,1%, con il valore al 2,9% fra parentesi; i valori sono lordi e mensili, in attesa del decreto.
| Pensione lorda mensile | Aumento lordo stimato fra 2,8% e 3,1% (valore al 2,9%) |
|---|---|
| 1.000 euro | da 28,00 a 31,00 euro (29,00) |
| 1.500 euro | da 42,00 a 46,50 euro (43,50) |
| 2.000 euro | da 56,00 a 62,00 euro (58,00) |
| 2.500 euro | da 69,85 a 77,34 euro (72,35) |
| 2.800 euro | da 77,41 a 85,71 euro (80,18) |
| 3.500 euro | da 93,20 a 103,19 euro (96,53) |
| 4.000 euro | da 103,70 a 114,81 euro (107,41) |
Ad esempio, su un assegno da 2.800 euro e una rivalutazione al 2,9%, la quota entro la prima soglia si rivaluta all’indice pieno e i restanti 352,60 euro al 90% dell’indice, cioè al 2,61%, per un aumento di 80,18 euro al mese. Fra lo scenario più basso e quello più alto la distanza va da 3 euro lordi al mese su una pensione da 1.000 euro a 11,11 euro su una da 4.000 euro. Chi applica il 90% all’intero importo ottiene un risultato inferiore a quello spettante, perché usa il criterio dell’importo complessivo, valido solo nel 2023 e nel 2024.
Tabella aumento pensioni 2027 al netto IRPEF
Al netto dell’IRPEF l’aumento delle pensioni 2027 perde da poco meno di un terzo a oltre il 40% del valore lordo: su 2.000 euro lordi al mese la rivalutazione al 2,9% vale 58 euro lordi e circa 40,93 euro netti. Il calcolo applica al reddito annuo, pari a tredici mensilità, le aliquote dell’art. 11 del TUIR, cioè 23% fino a 28.000 euro, 33% fino a 50.000 euro e 43% oltre, e la detrazione per redditi di pensione dell’art. 13, comma 3, che diminuisce al crescere del reddito.
Proprio la riduzione della detrazione alza il prelievo effettivo sull’aumento oltre l’aliquota dello scaglione. Fra 8.500 e 28.000 euro annui ogni euro in più fa perdere circa 6,4 centesimi di detrazione, per cui l’aumento sconta un’imposta intorno al 29,4% invece del 23%; fra 28.000 e 50.000 euro il prelievo effettivo sale a circa il 36,2%.
| Pensione lorda mensile | Aumento netto stimato fra 2,8% e 3,1% (valore al 2,9%) |
|---|---|
| 1.000 euro | da 19,76 a 21,87 euro (20,46) |
| 1.500 euro | da 29,64 a 32,81 euro (30,70) |
| 2.000 euro | da 39,52 a 43,75 euro (40,93) |
| 2.500 euro | da 44,58 a 49,36 euro (46,17) |
| 2.800 euro | da 49,40 a 54,70 euro (51,17) |
| 3.500 euro | da 59,48 a 65,85 euro (61,60) |
| 4.000 euro | da 59,11 a 65,44 euro (61,22) |
La tabella sull’aaumento pensioni 2027 riepiloga, al valore centrale della stima, l’aumento lordo, quello netto e la pensione lorda che risulterebbe dal cedolino di gennaio per ciascun importo, compreso il trattamento minimo:
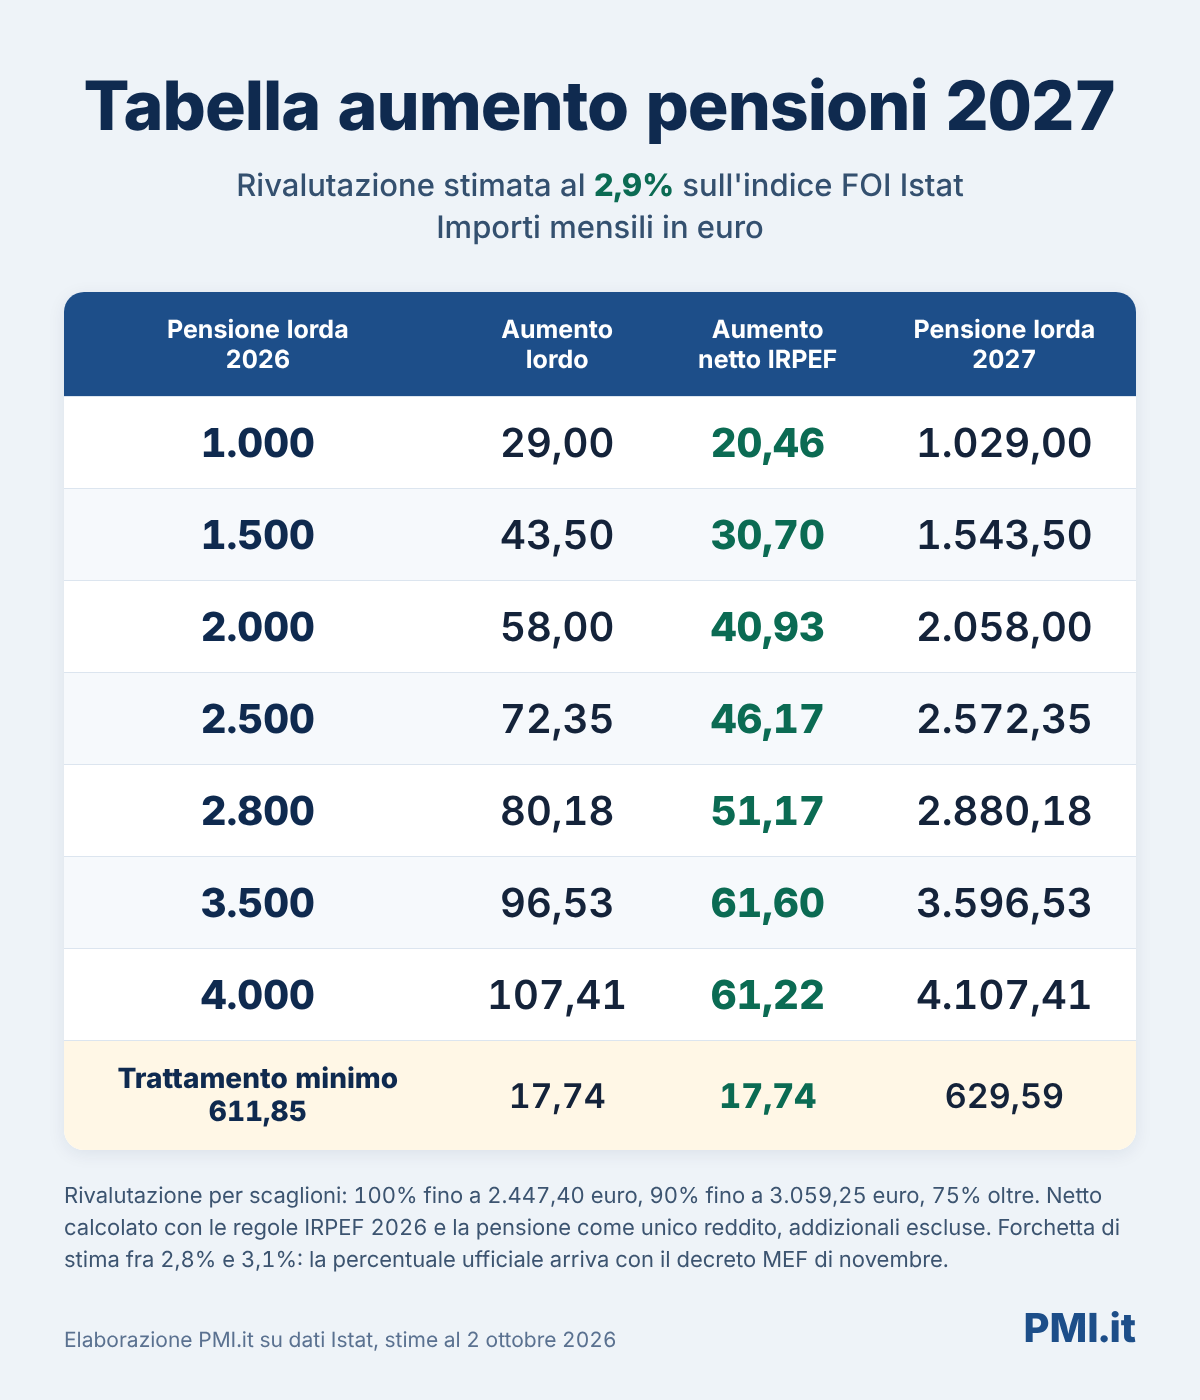 Oltre 50.000 euro di reddito annuo, cioè sopra circa 3.846 euro lordi al mese, l’aliquota marginale del 43% annulla il vantaggio dell’importo più alto: la pensione da 4.000 euro riceve 107,41 euro lordi di aumento e 61,22 euro netti, meno dei 61,60 euro della pensione da 3.500 euro, che ha un aumento lordo di 96,53 euro.
I valori presuppongono la pensione come unico reddito, le regole IRPEF in vigore nel 2026, compresa la maggiorazione di 50 euro della detrazione fra 25.000 e 29.000 euro, e nessun altro onere. Sono escluse le addizionali regionali e comunali, che variano per Regione e Comune e riducono ulteriormente l’aumento. Dal 1° gennaio 2027 aliquote e detrazioni confluiscono nel nuovo Testo unico delle imposte sui redditi approvato con il D.Lgs. 19 giugno 2026, n. 117, e la Manovra 2027 può modificarle.
Per una situazione con altri redditi o detrazioni, il calcolo IRPEF online accetta anche il reddito da pensione.
Conguaglio nel cedolino di gennaio 2027
Il cedolino di gennaio 2027 conterrà la nuova perequazione provvisoria per il 2027 e l’eventuale conguaglio sulla rivalutazione applicata nel 2026, fissata in via provvisoria dal decreto interministeriale del 19 novembre 2025 salvo conguaglio in sede di perequazione per l’anno successivo.
Il conguaglio sul 2026 dovrebbe risultare nullo: con i dati definitivi di dicembre diffusi il 16 gennaio 2026, l’Istat ha certificato per il 2025 una crescita media dell’indice FOI senza tabacchi dell’1,4%, pari al provvisorio. La conferma formale spetta al decreto di novembre, come è avvenuto per il 2024, quando lo stesso decreto ha reso definitivo lo 0,8% già applicato.
Pensioni al minimo 2027 e incremento aggiuntivo
Con una rivalutazione al 2,9% il trattamento minimo salirebbe da 611,85 a circa 629,59 euro mensili e l’assegno sociale da 546,24 a circa 562,08 euro; nella forchetta degli scenari il minimo va da 628,98 a 630,82 euro e l’assegno sociale da 561,53 a 563,17 euro. Limiti di reddito e requisiti sono nella scheda sulla rivalutazione dell’assegno sociale 2027. I valori 2026 sono fissati dalla Circolare INPS n. 153 del 19 dicembre 2025 e, collocandosi nella prima fascia, si rivalutano all’indice pieno.
Per chi percepisce il minimo l’aumento netto coincide con quello lordo: 629,59 euro per tredici mensilità fanno circa 8.185 euro l’anno, sotto la soglia di 8.500 euro entro cui la detrazione per redditi di pensione azzera l’IRPEF.
Sulle pensioni minime 2027 agisce una seconda componente in scadenza. L’incremento aggiuntivo introdotto dall’art. 1, comma 310, della Legge 29 dicembre 2022, n. 197 e prorogato dall’art. 1, comma 177, della Legge 30 dicembre 2024, n. 207 vale l’1,3% per il 2026 e, senza un nuovo intervento, cessa il 31 dicembre. Chi incassa il minimo maggiorato, pari a circa 619,80 euro nel 2026, con una rivalutazione al 2,9% riceverebbe nel 2027 circa 629,59 euro: un aumento effettivo di 9,79 euro al mese, poco più della metà della sola perequazione.
La sua eventuale proroga rientra fra le proposte in campo per la Manovra 2027.


