




Molte delle auto più diffuse in Italia, dalla Pandina alla Yaris, rientrano nella soglia prevista per il 2027. Per verificare se una specifica versione può accedere all’esenzione dal bollo auto 2027, il dato da controllare è la potenza riportata al campo P.2 della carta di circolazione, con differenze rilevanti soprattutto sulle ibride.
In sintesi:
- ai sensi dell’articolo 2 del Decreto-legge 17 settembre 2026, n. 162, l’agevolazione riguarda un solo veicolo per persona fisica, entro il limite di 80 kW e con le alimentazioni ammesse dalla norma;
- per le auto ibride il riferimento fiscale è la potenza del motore termico indicata al campo P.2, come chiarito da ACI nei contenuti dedicati ai modelli agevolabili;
- il Decreto-legge n. 162/2026 è in conversione alla Camera nel disegno di legge C. 3106, quindi la disciplina può ancora essere modificata in sede parlamentare.
- Auto esenti bollo 2027: 80 kW nel P.2 sul libretto
- Auto che rientrano negli 80 kW: i modelli più diffusi
- Le versioni che superano gli 80 kW
- Yaris, Grande Panda e Clio ibride: occhio ai CV commerciali
- Il requisito degli 80 kW non basta per l’esenzione dal bollo
- Il calcolo del bollo permette di stimare il risparmio
Auto esenti bollo 2027: 80 kW nel P.2 sul libretto
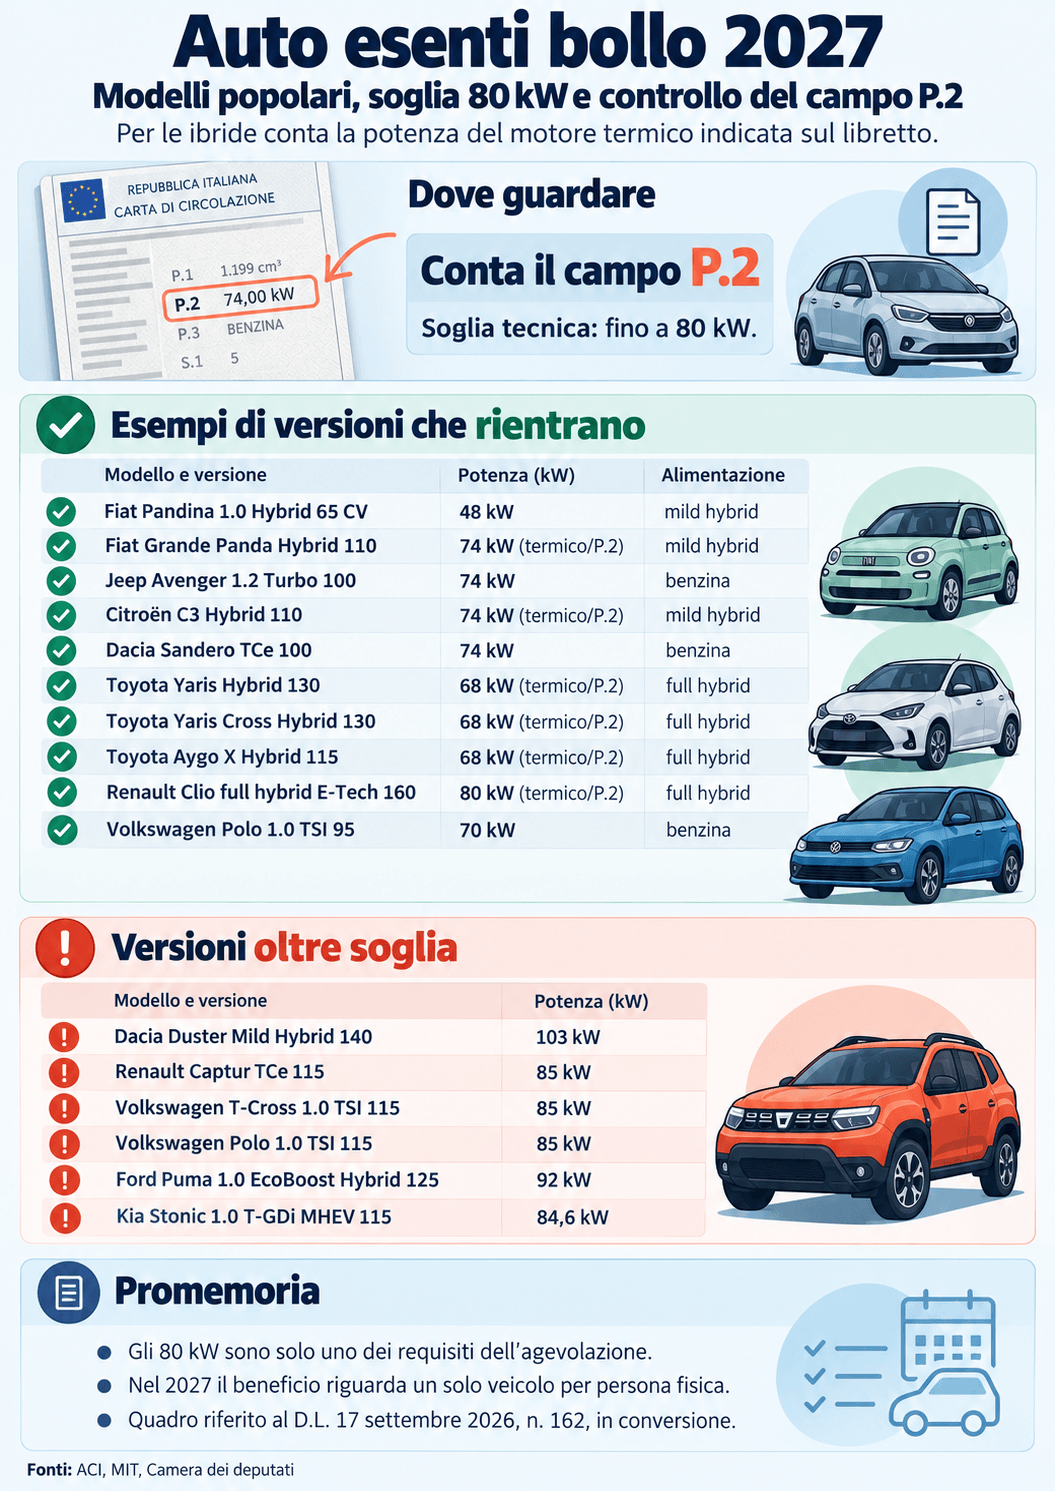
Per capire se una vettura rientra tra le auto esenti bollo 2027, il valore da verificare è quello riportato al campo P.2 del documento di circolazione. La soglia fissata dall’articolo 2 del Decreto-legge 17 settembre 2026, n. 162 è pari a 80 kW.
Sulle auto ibride, la potenza ai fini dell’esenzione dal bollo può essere diversa da quella complessiva comunicata dal costruttore. Una versione pubblicizzata da 110, 130 o 160 CV può infatti presentare al P.2 un valore inferiore a 80 kW, perché quel che conta in questo caso è la potenza del motore termico registrata sul libretto.
Per questa ragione, una selezione basata soltanto sui cavalli commerciali rischia di escludere modelli che rispettano invece il limite previsto dalla norma.
Auto che rientrano negli 80 kW: i modelli più diffusi
Le versioni riportate nella tabella rispettano la soglia degli 80 kW sulla base del dato rilevante ai fini del bollo. L’accesso effettivo all’agevolazione richiede comunque anche tutti gli altri requisiti personali previsti dalla norma.
| Modello e versione | Dati rilevanti |
|---|---|
| Fiat Pandina 1.0 Hybrid 65 CV | 48 kW; mild hybrid benzina; rientra |
| Fiat 500 1.0 Hybrid 65 CV | 48 kW; mild hybrid benzina; rientra |
| Fiat Grande Panda Turbo 100 | 74 kW; benzina; rientra |
| Fiat Grande Panda Hybrid 110 | 74 kW al termico/P.2; mild hybrid benzina; rientra |
| Lancia Ypsilon Hybrid 110 | 74 kW al termico/P.2; mild hybrid benzina; rientra |
| Jeep Avenger 1.2 Turbo 100 | 74 kW; benzina; rientra |
| Jeep Avenger e-Hybrid 110 | 74 kW al termico/P.2; mild hybrid benzina; rientra |
| Citroën C3 Turbo 100 | 74 kW; benzina; rientra |
| Citroën C3 Hybrid 110 | 74 kW al termico/P.2; mild hybrid benzina; rientra |
| Peugeot 208 PureTech 100 | 74 kW; benzina; rientra |
| Dacia Sandero TCe 100 | 74 kW; benzina; rientra |
| Toyota Aygo X Hybrid 115 | 68 kW al termico/P.2; full hybrid benzina; rientra |
| Toyota Yaris Hybrid 115 | 68 kW al termico/P.2; full hybrid benzina; rientra |
| Toyota Yaris Hybrid 130 | 68 kW al termico/P.2; full hybrid benzina; rientra |
| Toyota Yaris Cross Hybrid 130 | 68 kW al termico/P.2; full hybrid benzina; rientra |
| Nissan Juke Full Hybrid | 69 kW al termico/P.2; full hybrid benzina; rientra |
| Volkswagen T-Cross 1.0 TSI 95 | 70 kW; benzina; rientra |
| Volkswagen Polo 1.0 80 CV | 59 kW; benzina; rientra |
| Volkswagen Polo 1.0 TSI 95 | 70 kW; benzina; rientra |
| Škoda Fabia 1.0 MPI 80 | 59 kW; benzina; rientra |
| Škoda Fabia 1.0 TSI 95 | 70 kW; benzina; rientra |
| SEAT Ibiza 1.0 MPI 80 | 59 kW; benzina; rientra |
| SEAT Ibiza 1.0 TSI 95 | 70 kW; benzina; rientra |
| Suzuki Swift 1.2 Hybrid 81 CV | 59,6 kW; mild hybrid benzina; rientra |
| Kia Picanto 1.0 Urban | 50 kW; benzina; rientra |
| Hyundai i20 1.0 T-GDi 90 | 66,2 kW; benzina; rientra |
| Kia Stonic 1.0 T-GDi 100 | 73,6 kW; benzina; rientra |
| Renault Clio full hybrid E-Tech 160 | 80 kW al termico/P.2; full hybrid benzina; rientra |
| Renault Captur full hybrid E-Tech 160 | 80 kW al termico/P.2; full hybrid benzina; rientra |
| Dacia Duster Hybrid 155 | 80 kW al termico/P.2; full hybrid benzina; rientra |
Le versioni che superano gli 80 kW
Alcune motorizzazioni degli stessi modelli superano il limite di potenza e risultano quindi escluse in base al requisito degli 80 kW. La comparazione tra versioni diverse della stessa gamma permette di verificare con maggior facilità in quale fattispecie rientra la propria auto.
| Modello e versione | Dati rilevanti |
|---|---|
| Dacia Duster Mild Hybrid 140 | 103 kW; mild hybrid benzina; non rientra |
| Renault Captur TCe 115 | 85 kW; benzina; non rientra |
| Volkswagen T-Cross 1.0 TSI 115 | 85 kW; benzina; non rientra |
| Volkswagen Polo 1.0 TSI 115 | 85 kW; benzina; non rientra |
| Škoda Fabia 1.0 TSI 115 | 85 kW; benzina; non rientra |
| SEAT Ibiza 1.0 TSI 115 | 85 kW; benzina; non rientra |
| Ford Puma 1.0 EcoBoost Hybrid 125 | 92 kW; mild hybrid benzina; non rientra |
| Kia Stonic 1.0 T-GDi MHEV 115 | 84,6 kW; mild hybrid benzina; non rientra |
Yaris, Grande Panda e Clio ibride: occhio ai CV commerciali
Le ibride con potenza commerciale superiore a 100 CV sono tra i casi che più facilmente generano errori. La Toyota Yaris Hybrid 130, la Toyota Yaris Cross Hybrid 130, la Fiat Grande Panda Hybrid 110 e la Renault Clio full hybrid E-Tech 160 possono rispettare il limite perché il valore fiscale considerato al P.2 è quello del motore termico.
Lo stesso criterio interessa la Renault Captur full hybrid E-Tech 160 e la Dacia Duster Hybrid 155. Chi possiede una di queste auto deve quindi controllare il valore riportato sul documento di circolazione, senza basarsi soltanto sulla potenza complessiva del sistema ibrido dichiarata nella denominazione commerciale.
Il confronto funziona anche per le motorizzazioni tradizionali. Nelle gamme Volkswagen Polo, Škoda Fabia e SEAT Ibiza, per esempio, le versioni con il 1.0 TSI da 95 CV si fermano a 70 kW, mentre quelle da 115 CV raggiungono 85 kW e superano la soglia.
Il requisito degli 80 kW non basta per l’esenzione dal bollo
Una versione entro gli 80 kW può accedere all’agevolazione solo in presenza delle ulteriori condizioni previste dal Decreto-legge 17 settembre 2026, n. 162, che riserva la misura alle persone fisiche e a un solo veicolo regolarmente assicurato. Quando la stessa persona possiede più auto potenzialmente agevolabili, la norma individua quella con potenza inferiore e, a parità di potenza, quella per la quale è dovuta la tassa automobilistica di importo inferiore. Le regole su scadenze, arretrati, domanda, rimborsi, leasing e territori a statuto speciale sono approfondite separatamente nelle FAQ ACI.
Al 2 ottobre 2026 il Decreto-legge n. 162/2026 è sottoposto alla procedura di conversione parlamentare nel disegno di legge C. 3106. Le condizioni illustrate fanno quindi riferimento al testo vigente alla data dell’aggiornamento.
Il calcolo del bollo permette di stimare il risparmio
L’importo risparmiato con l’esenzione dipende dalla Regione, dalla classe ambientale e dalla potenza del veicolo. Il calcolo del bollo auto di PMI.it consente di stimare la tassa partendo dai kW indicati sulla carta di circolazione.
Per le auto ibride, il controllo del campo P.2 consente quindi sia di verificare il requisito degli 80 kW sia di utilizzare il dato corretto per il calcolo dell’imposta.


