La Ragioneria generale dello Stato ha ricostruito il costo delle forme di pensionamento anticipato flessibile introdotte dal 2019 in poi – da Quota 100 fino a Quota 103, insieme a Opzione Donna – e del blocco degli adeguamenti dei requisiti alla speranza di vita. L’analisi associa agli oneri sostenuti un aumento del debito e una riduzione della crescita potenziale, legata agli effetti delle uscite anticipate sui livelli occupazionali.
In sintesi:
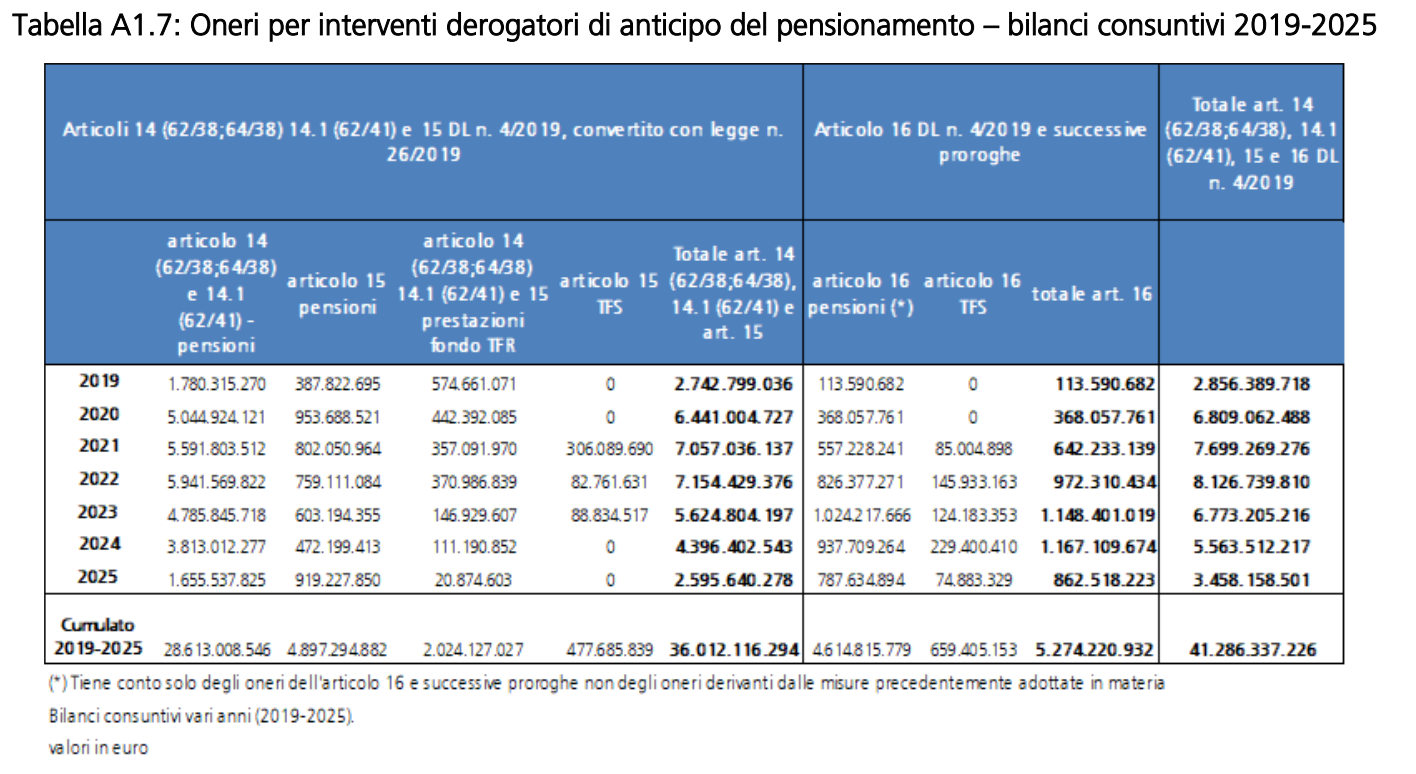
- sulle tendenze di medio-lungo periodo del sistema pensionistico e socio-sanitario, gli oneri cumulati dal 2019 al 2025 ammontano a 41.286.337.226 euro;
- Quota 100, Quota 102, Quota 103 e il blocco degli adeguamenti alla speranza di vita hanno prodotto oneri per oltre 36 miliardi di euro;
- Opzione Donna ha generato circa 5,27 miliardi di euro di oneri nel periodo considerato;
- il massimo è stato raggiunto nel 2022 con circa 8,127 miliardi di euro.
La spesa della flessibilità pensionistica e il picco 2022
La distribuzione annuale mostra una crescita rapida degli oneri previdenziali nella prima parte del periodo e una successiva discesa, mentre continuano a produrre effetti finanziari le pensioni liquidate negli anni precedenti.
| Anno | Oneri delle misure di flessibilità |
|---|---|
| 2019 | 2,856 miliardi di euro |
| 2020 | 6,809 miliardi di euro |
| 2021 | 7,699 miliardi di euro |
| 2022 | 8,127 miliardi di euro |
| 2023 | 6,773 miliardi di euro |
| 2024 | 5,564 miliardi di euro |
| 2025 | 3,459 miliardi di euro |
Il 2022 è l’anno di massima spesa per le misure di flessibilità considerate dalla Ragioneria, al termine del triennio nel quale Quota 100 aveva prodotto il maggior numero di nuovi pensionamenti anticipati.
Quota 100-103 e blocco speranza di vita: conto da 36 miliardi
Quota 100, Quota 102, Quota 103 e il blocco degli adeguamenti alla speranza di vita hanno prodotto complessivamente oltre 36 miliardi di euro di oneri nel periodo esaminato dalla Ragioneria dello Stato.
La sequenza parte con Quota 100, che consentiva il pensionamento con 62 anni di età e 38 anni di contributi per chi maturava i requisiti entro il 2021. Nel 2022 è arrivata Quota 102, con 64 anni di età e 38 anni di contributi.
Dal 2023 è subentrata la Quota 103, con 62 anni di età e 41 anni di contributi. Dal 2024 il trattamento è calcolato interamente con il sistema contributivo ed è soggetto a un limite temporaneo sull’importo. Prorogata fino al 2025 e non rinnovata per il 2026, resta comunque accessibile a chi ha maturato 62 anni di età e 41 anni di contributi entro il 31 dicembre 2025.
Nel conto della Ragioneria rientra anche il blocco dell’adeguamento alla speranza di vita dei requisiti per la pensione anticipata ordinaria, congelati fino al 2026. Dal 2027 gli scatti ripartono con un mese in più: 42 anni e 11 mesi di contributi per gli uomini e 41 anni e 11 mesi per le donne. Dal 2028 l’incremento complessivo sale a tre mesi.
Opzione Donna: 5,27 miliardi di oneri in sette anni
La sola formula Opzione Donna ha generato circa 5,27 miliardi di euro di oneri tra il 2019 e il 2025 ed è l’altra grande componente del conto ricostruito dalla Ragioneria. L’articolo 16 del DL 4/2019 ha consentito alle lavoratrici di lasciare il lavoro con 35 anni di contributi a 58 anni di età per le dipendenti e 59 per le autonome, seppur con ricalcolo della pensione interamente contributivo.
Le successive proroghe hanno tuttavia ristretto la platea delle beneficiarie. Per i requisiti maturati entro il 31 dicembre 2024 (con diritto cristallizato) sono richiesti 61 anni di età e 35 anni di contributi, con riduzione di un anno per figlio entro un massimo di due, oltre all’appartenenza alle categorie previste dalla legge.
Crollo delle pensioni anticipate dopo Quota 100
La pensione anticipata ordinaria consente l’uscita senza requisito anagrafico in presenza di una lunga anzianità contributiva, mentre Quota 100, 102 e 103 hanno affiancato per alcuni anni combinazioni di età e contribuzione più favorevoli rispetto ai requisiti ordinari.
Per questo motivo, le misure di flessibilità introdotte dal 2019 hanno aumentato per alcuni anni il numero delle pensioni anticipate, con il massimo concentrato nel periodo di piena applicazione di Quota 100. Tra il 2019 e il 2021 le pensioni liquidate prima dell’età di vecchiaia hanno superato le 330mila unità ogni anno. Nel 2019 le pensioni di vecchiaia furono invece circa 118mila e nei due anni successivi intorno alle 200mila.
Negli anni seguenti il rapporto si è invertito. Nel 2025 sono state liquidate circa 214mila pensioni anticipate, con un’età media alla decorrenza di 61,8 anni, contro 266.379 pensioni di vecchiaia con un’età media di 67,4 anni.
Pensioni flessibili, più debito e minor crescita potenziale
Secondo la Ragioneria, i 41,3 miliardi di oneri prodotti dalle misure di flessibilità hanno incrementato il debito pubblico e contribuito a ridurre la crescita potenziale attraverso la diminuzione dei livelli occupazionali collegata all’anticipo del pensionamento.
Per dare una misura dell’ordine di grandezza, il rapporto confronta questa spesa con i circa 45,2 miliardi destinati nello stesso periodo alle misure di contrasto alla povertà. Il confronto mostra quanto la flessibilità pensionistica abbia inciso sui conti pubblici nel periodo esaminato.
L’impatto stimato dalla Ragioneria comprende la maggiore spesa previdenziale, l’aumento del debito e gli effetti sull’occupazione e sulla crescita potenziale.
Dal 2026, esaurita la possibilità di maturare nuovi requisiti per Quota 103 e Opzione Donna, l’accesso alla pensione torna a concentrarsi soprattutto sui canali ordinari e sulle residue forme di flessibilità previste per specifiche categorie.ù
La fine delle principali formule di flessibilità dovrebbe quindi alleggerire progressivamente i conti pubblici, riducendo gli oneri aggiuntivi legati ai pensionamenti anticipati rispetto ai requisiti ordinari.