





In crescita i Fondi pensione per patrimonio, iscritti e rendimenti, con le linee azionarie che nel primo semestre 2026 arrivano a performance medie dell’8,1%. È la fotografia del tredicesimo Report di Itinerari Previdenziali, presentato il 9 settembre in Borsa Italiana. Il nuovo rapporto conferma anche la convenienza della previdenza complementare rispetto al TFR nel 2025 e nei primi sei mesi del 2026, pur con differenze rilevanti in base al comparto e all’orizzonte temporale.
- Il mercato dei fondi pensione in Italia
- La previdenza complementare nel confronto europeo
- Iscritti ai fondi pensione oltre quota 10 milioni
- Quasi 3 milioni non versano contributi
- Fondi pensione nelle microimprese, adesioni al 6%
- Rendimenti dei fondi pensione sopra il TFR
- Rendimenti a confronto nel lungo periodo
- I fondi azionari rendono fino all’8,1%
- Nei fondi aperti cresce il peso dell’azionario
- Scelte previdenziali in base all’orizzonte temporale
Il mercato dei fondi pensione in Italia
Il mercato censito da Itinerari Previdenziali continua ad aumentare le proprie dimensioni nonostante un contesto economico e geopolitico complesso. Sommando le diverse componenti, le risorse complessive arrivano a circa 1.081 miliardi, 51,46 miliardi in più rispetto al 2024 e pari a circa il 48% del PIL italiano.
Nel 2025 il patrimonio degli investitori istituzionali appartenenti al welfare contrattuale e fondazionale raggiunge 334,38 miliardi di euro, 19 miliardi in più rispetto all’anno precedente. Nel dettaglio, 122,68 miliardi fanno capo alle Casse di Previdenza, 81,52 miliardi ai fondi pensione negoziali, 71,89 miliardi ai fondi preesistenti, 53,1 miliardi alle Fondazioni di origine Bancaria e circa 5,19 miliardi alle forme di assistenza sanitaria integrativa. A questi soggetti si aggiunge il welfare privato, formato da fondi pensione aperti, PIP e Compagnie di Assicurazione del ramo Vita, con un patrimonio di 746,63 miliardi di euro.
La previdenza complementare nel confronto europeo
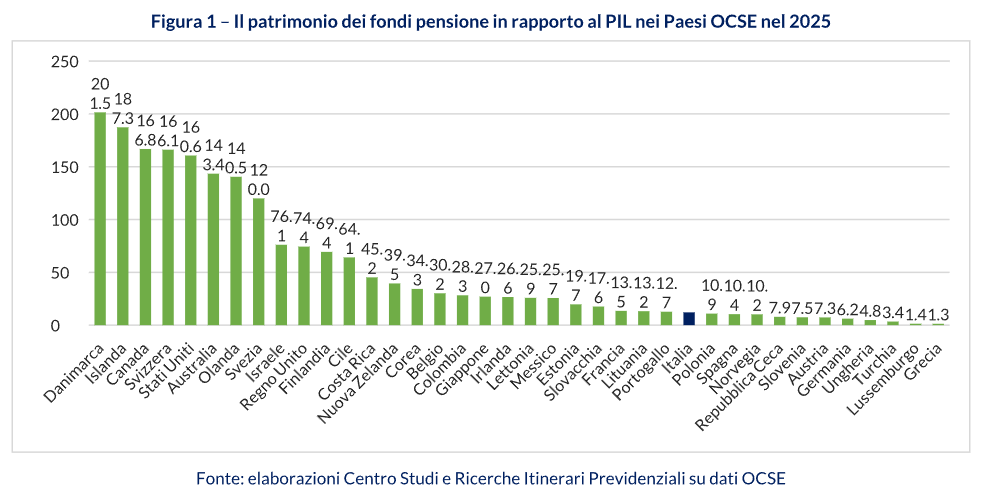
La crescita delle masse lascia ancora ampi margini di sviluppo alla previdenza complementare italiana. Il patrimonio dei fondi pensione equivale al 12,1% del PIL, mentre in numerosi Paesi supera il 50%.
«Guardando alla sola previdenza complementare, se si considera che il rapporto tra il patrimonio dei fondi pensione e il PIL è pari al 12,1%, quando in molti altri Paesi supera il 50%, risulta evidente come il nostro sia un mercato già molto interessante, ma con alte potenzialità di sviluppo», sottolinea il presidente di Itinerari Previdenziali Alberto Brambilla.
Le nuove regole introdotte nel 2026 possono contribuire ad ampliare ulteriormente il secondo pilastro. L’adesione automatica alla previdenza complementare, insieme alle altre modifiche su fondi pensione e TFR, punta infatti ad aumentare la partecipazione dei lavoratori.
Iscritti ai fondi pensione oltre quota 10 milioni
La crescita riguarda anche gli iscritti ai fondi pensione, arrivati a 10,425 milioni a fine 2025, il 4,8% in più rispetto all’anno precedente. Di questi, circa 7,4 milioni risultano effettivamente versanti.
L’aumento delle adesioni accompagna una progressiva concentrazione del mercato. Nel complesso, il rapporto censisce 268 investitori istituzionali, 21 in meno rispetto all’anno precedente: 84 Fondazioni di origine Bancaria, 20 Casse Professionali Privatizzate, 33 fondi pensione negoziali e 131 fondi preesistenti. A questi si aggiungono 324 Casse e fondi di assistenza sanitaria integrativa.
Quasi 3 milioni non versano contributi
La crescita degli iscritti alla previdenza complementare nasconde una quota elevata di adesioni senza contribuzione effettiva. A fine 2025 il Report conta 10,425 milioni di iscritti ai fondi pensione e distingue 7,442 milioni di versanti da 2,747 milioni di non versanti.
Tra questi ultimi, 1,43 milioni non effettuano versamenti da oltre cinque anni. Il dato ridimensiona quindi l’analis basata sul numero complessivo degli aderenti e mostra quanto in realtà la crescita delle iscrizioni non coincida automaticamente con un maggiore accumulo previdenziale.
Fondi pensione nelle microimprese, adesioni al 6%
Il divario più marcato nella diffusione dei fondi pensione riguarda le microimprese. Secondo Itinerari Previdenziali, nelle circa 4,2 milioni di aziende fino a 9 dipendenti lavora una platea di quasi 7,7 milioni di persone, delle quali soltanto il 6% circa aderisce alla previdenza complementare.
Il Report collega questa bassa partecipazione anche al ruolo del TFR nelle piccole imprese, dove il trattamento di fine rapporto rappresenta una fonte di liquidità aziendale. La distanza rispetto al resto del mercato segnala quindi uno dei principali spazi di crescita potenziale per la previdenza complementare.
Rendimenti dei fondi pensione sopra il TFR
Sul fronte dei rendimenti dei fondi pensione, il 2025 si è chiuso positivamente soprattutto per le linee con una maggiore componente azionaria. I fondi aperti hanno registrato una performance media del 5,7%, i negoziali del 4,8% e i preesistenti del 3,8%, mentre la rivalutazione del TFR si è fermata all’1,9%.
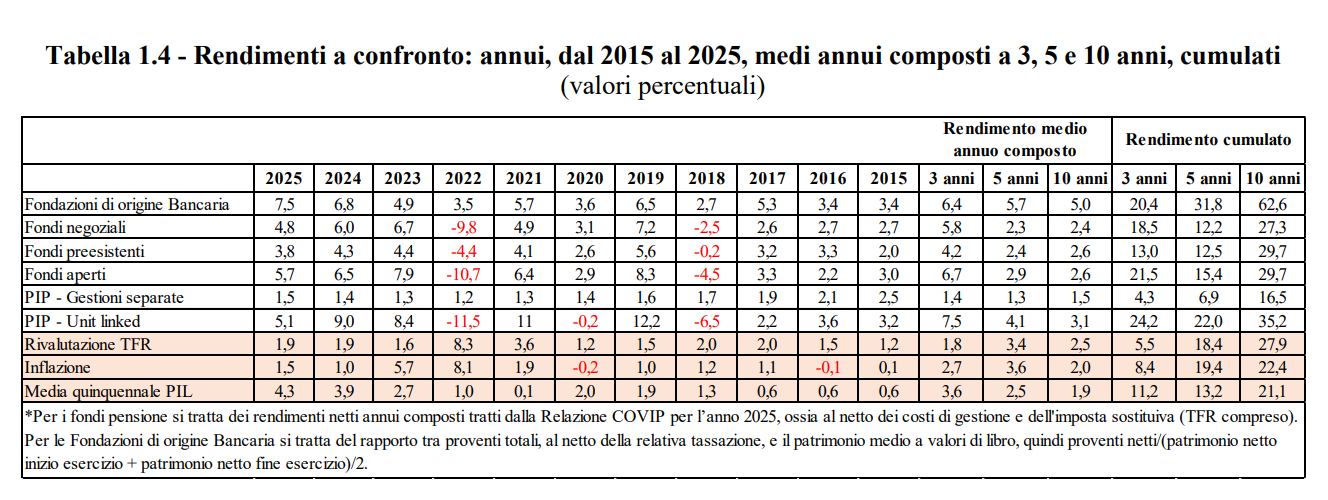
Il dato conferma il vantaggio ottenuto nell’anno dalla previdenza complementare, pur senza consentire di estendere automaticamente la stessa conclusione a ogni comparto o a qualsiasi periodo di investimento. La composizione del portafoglio e la durata modificano infatti sensibilmente il risultato.
Rendimenti a confronto nel lungo periodo
Il confronto fra fondi pensione e TFR produce risultati diversi allungando l’orizzonte temporale. Sul triennio i rendimenti della previdenza complementare risultano generalmente superiori, mentre sui cinque anni la rivalutazione media del TFR, pari al 3,4%, supera diverse categorie di fondi.
Il quinquennio incorpora ancora gli effetti del 2022, anno caratterizzato contemporaneamente da una forte inflazione, che ha sostenuto la rivalutazione del TFR, e dal calo dei mercati finanziari. Su dieci anni tornano invece a prevalere diverse forme pensionistiche, con l’eccezione dei fondi negoziali, al 2,4% medio contro il 2,5% del trattamento di fine rapporto.
Secondo Brambilla, la diversificazione degli investimenti ha consentito di conservare nel lungo periodo un vantaggio su inflazione e crescita economica e di recuperare gli effetti della flessione dei mercati registrata nel 2022.
I fondi azionari rendono fino all’8,1%
Il primo semestre 2026 rafforza il quadro delineato dal Report. Nei primi sei mesi dell’anno i fondi pensione negoziali hanno registrato un rendimento medio del 3,8%, i fondi aperti del 4,3% e i PIP di ramo III del 5,7%. Le gestioni separate di ramo I hanno ottenuto lo 0,8%.
Nello stesso periodo il TFR è cresciuto del 2,3% e l’inflazione del 2,7%. La distanza maggiore emerge osservando i comparti azionari, con rendimenti medi del 6,7% nei fondi negoziali, del 6,8% nei fondi aperti e dell’8,1% nei PIP di ramo III.
| Comparto | Rendimento primo semestre 2026 |
|---|---|
| Azionario fondi negoziali | 6,7% |
| Azionario fondi aperti | 6,8% |
| Azionario PIP ramo III | 8,1% |
| Bilanciato fondi negoziali | 4,0% |
| Bilanciato fondi aperti | 4,4% |
| Bilanciato PIP | 4,7% |
| TFR | 2,3% |
Nei fondi aperti cresce il peso dell’azionario
La forza dei comparti azionari emerge anche dalla composizione degli investimenti, oltre che dai rendimenti. Nei fondi pensione aperti la quota di patrimonio destinata alle linee azionarie è salita dal 25,7% nel 2023 al 27,2% nel 2024 e al 29% nel 2025. Nello stesso periodo si è ridotto il peso delle linee garantite e obbligazionarie, mentre i comparti bilanciati continuano a rappresentare la componente principale del patrimonio. La crescita dell’azionario accompagna un aumento dell’attivo netto dei fondi pensione aperti del 14,03% nel 2025, fino a 42,5 miliardi di euro, con contributi saliti del 15,4% a oltre 3,9 miliardi.
Scelte previdenziali in base all’orizzonte temporale
I comparti bilanciati hanno mantenuto rendimenti superiori al TFR, mentre per le linee obbligazionarie e garantite le performance medie si sono collocate intorno all’1%. La differenza fra una linea azionaria, una bilanciata e una garantita può tuttavia superare diversi punti percentuali nello stesso periodo.
Anche il confronto con il trattamento di fine rapporto richiede un orizzonte coerente con una scelta previdenziale. Per valutare TFR in azienda o fondo pensione entrano infatti in gioco, oltre ai rendimenti, anche la durata dell’investimento, la fiscalità, i costi della forma pensionistica, l’eventuale contributo del datore di lavoro e il livello di rischio scelto.


